

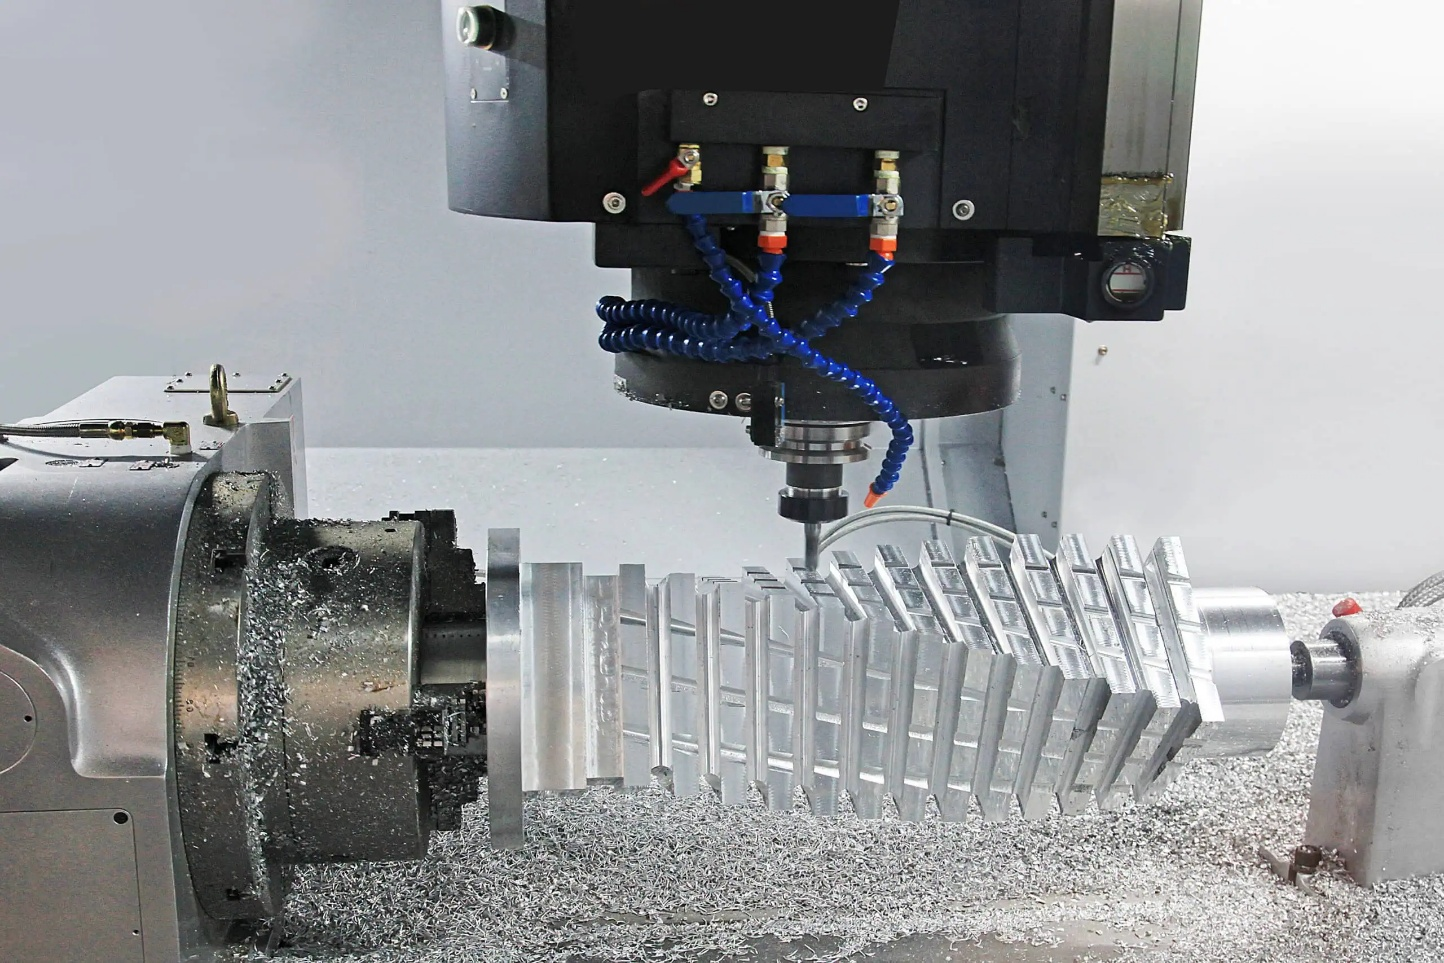
Obróbka CNC zapewnia precyzję, powtarzalność i możliwości geometryczne, z którymi niewiele innych procesów produkcyjnych może się równać. Jest to jednak proces kosztowny, a bez jasnego zrozumienia czynników generujących te koszty, budżety mogą zostać znacznie zaniżone na etapie projektowania. Zarówno dla producentów, inżynierów, jak i projektantów produktów, zrozumienie kosztów obróbki CNC to nie tylko kwestia zaopatrzenia, ale także dyscyplina projektowa.
Koszty obróbki skrawaniem rzadko zależą od jednej zmiennej. Wybór materiału, geometria części, wymagania dotyczące tolerancji, wielkość produkcji oraz wtórne operacje wykończeniowe wpływają na ostateczną cenę obrabianego elementu. Decyzje podejmowane na etapie projektowania mają nieproporcjonalnie duży wpływ na te koszty, często większy niż negocjacje na etapie wyceny. W niniejszym artykule przeanalizowano kluczowe czynniki kosztotwórcze w obróbce CNC i wskazano praktyczne strategie redukcji wydatków bez uszczerbku dla jakości lub funkcjonalności części.
Wybór materiału i jego wpływ na koszty obróbki CNC
Wybór materiału to jedna z pierwszych i najważniejszych decyzji w procesie obróbki CNC. Wpływa on nie tylko na koszt pozyskania surowca, ale także na wymagane narzędzia skrawające, czas cyklu obróbki detalu oraz tempo zużycia tych narzędzi. Wybór materiału wyłącznie na podstawie parametrów użytkowych, bez uwzględnienia jego skrawalności, może znacznie zwiększyć całkowity koszt części, przekraczając sugerowaną cenę samego surowca.
Dlaczego wybór materiału ma znaczenie
Każdy materiał zachowuje się inaczej w warunkach skrawania. Niektóre materiały obrabia się szybko, minimalizując zużycie narzędzi, co pozwala na skrócenie cykli i obniżenie kosztów narzędzi. Inne generują duże siły skrawania, wymagają niższych prędkości i szybko zużywają płytki, co zwiększa koszt jednostkowy. Po przemnożeniu przez partię produkcyjną, różnice te stają się znaczące. Koszt materiału to zatem nie tylko cena za kilogram zapasu; to suma kosztów zakupu, czasu obróbki i zużycia narzędzi. [1]
Różnice w kosztach między typowymi materiałami
Profil kosztów często stosowanych materiałów do obróbki CNC jest bardzo zróżnicowany:
- Aluminium: Najbardziej ekonomiczny materiał do obróbki skrawaniem w większości zastosowań. Stopy aluminium, takie jak 6061 i 7075, skrawają z dużą prędkością i niskimi siłami skrawania, zapewniając doskonałą jakość powierzchni przy minimalnym zużyciu narzędzia. Koszt surowca jest umiarkowany, a czasy cyklu krótkie, co sprawia, że aluminium jest domyślnym wyborem w zastosowaniach, w których liczy się stosunek wytrzymałości do masy.
- Stal miękka: Umiarkowana cena surowca i dobra obrabialność w standardowych warunkach cięcia. Stal miękka to ekonomiczny wybór dla elementów konstrukcyjnych, gdzie odporność na korozję nie jest wymagana, a obróbka cieplna nie jest wymagana.
- Stal nierdzewna: Droższe niż stal miękka, zarówno pod względem kosztów materiału, jak i obróbki. Gatunki takie jak 304 i 316 utwardzają się podczas obróbki, co wymaga ostrych płytek, umiarkowanych prędkości skrawania i stałych posuwów, aby uniknąć tarcia i przedwczesnego uszkodzenia narzędzia. Czasy cyklu są dłuższe niż w przypadku aluminium lub stali miękkiej w przypadku części o równoważnej geometrii.
- Tytan: Jeden z najdroższych materiałów do obróbki skrawaniem. Stopy tytanu charakteryzują się niską przewodnością cieplną, co oznacza, że ciepło wytwarzane podczas skrawania koncentruje się na krawędzi narzędzia, a nie rozprasza się w wiórze. To znacznie przyspiesza zużycie narzędzia, zwiększa koszty oprzyrządowania i wymaga niższych prędkości skrawania, co wydłuża czas cyklu. Obróbka elementu tytanowego może być trzy do pięciu razy droższa niż obróbka równoważnego elementu aluminiowego.
- Inżynieria tworzyw sztucznych: Materiały takie jak Delrin, PEEK i nylon są niedrogie w obróbce pod względem sił skrawania i zużycia narzędzi, ale wymagają starannego mocowania, aby ograniczyć ugięcie przedmiotu obrabianego i rozszerzalność cieplną podczas skrawania. W zastosowaniach o niskim obciążeniu stanowią one ekonomiczną alternatywę dla elementów metalowych. [2]
Jak obrabialność materiału wpływa na koszty
Obrabialność maszynowa ma bezpośredni wpływ na czas cyklu i zużycie narzędzi, a oba te czynniki są istotnymi czynnikami kosztowymi:
- Materiały łatwiejsze w obróbce pozwalają na stosowanie wyższych prędkości cięcia i posuwów, co skraca czas cyklu obróbki poszczególnych części i zwiększa wykorzystanie maszyny.
- Materiały twarde wymagają niższych parametrów, częstszej wymiany płytek i czasami specjalistycznych gatunków narzędzi, co zwiększa koszty.
- Materiały generujące długie, włókniste wióry, takie jak niektóre gatunki stali nierdzewnej, wymagają szczególnej uwagi w zakresie zarządzania wiórami, co może wydłużać czas interwencji operatora.
Przydatnym porównaniem jest obróbka prostego wspornika montażowego z aluminium 6061 i tytanu klasy 5 (Ti-6Al-4V). Aluminiowy wspornik można wykonać w 8 minut, stosując jedną płytkę wystarczającą na 50 lub więcej części. Tytanowy odpowiednik o identycznej geometrii może wymagać 35–40 minut cyklu, z wymianą płytki co 10–15 części, co zwiększa koszt obróbki i oprzyrządowania czterokrotnie lub więcej.
Porady dotyczące redukcji kosztów
- Dopasuj wydajność materiału do rzeczywistych wymagań: Wybór tytanu lub wysokiej jakości stali nierdzewnej do komponentu, który będzie poddawany umiarkowanym obciążeniom w łagodnym środowisku, to koszt, którego można uniknąć. Wybór materiału o odpowiednich, a nie nadmiernych właściwościach użytkowych, to jedna z najprostszych decyzji o redukcji kosztów, dostępnych na etapie projektowania.
- Rozważ alternatywne stopy: W wielu przypadkach stal niskostopowa poddana odpowiedniej obróbce cieplnej lub stop aluminium poddany odpowiedniej obróbce anodowej zapewniają porównywalną wydajność przy znacznie niższych kosztach obróbki niż stop wysokiej jakości.
- Oceń tworzywa konstrukcyjne: W przypadku elementów niekonstrukcyjnych pracujących w środowisku chemicznym lub elektrycznym, PEEK lub Delrin mogą spełnić wszystkie wymagania funkcjonalne, przy koszcie stanowiącym ułamek kosztów odpowiednika metalowego.
Złożoność projektowania części i czas obróbki
Po wyborze materiału, złożoność projektu części jest najważniejszym czynnikiem determinującym koszty obróbki CNC. Geometria ma wpływ na wszystko na dalszym etapie: liczbę wymaganych ustawień, potrzebne narzędzia, czas cyklu i nakład pracy na inspekcję na końcu procesu. Część, która jest nadmiernie rozbudowana geometrycznie, posiadająca cechy, które nie służą żadnemu celowi funkcjonalnemu, kosztuje więcej na każdym etapie, nie przynosząc żadnych dodatkowych korzyści w zakresie wydajności.
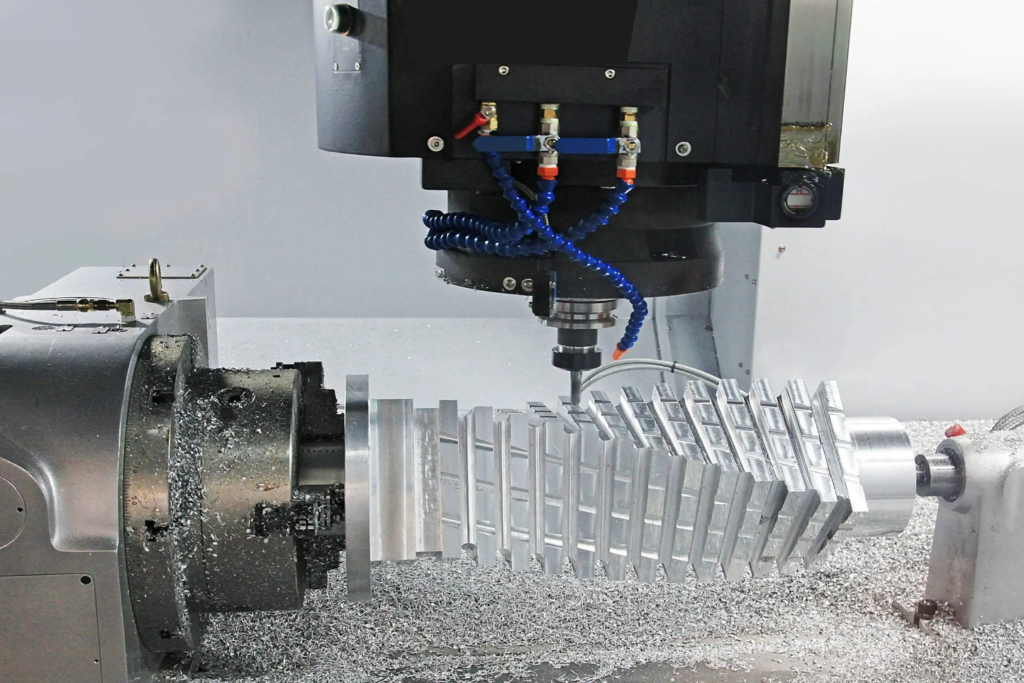
Projektowanie złożonych części CNC
Jak projekt wpływa na koszty produkcji
Złożone geometrie wymagają większej liczby operacji maszynowych, częstszych zmian narzędzi, a w wielu przypadkach dodatkowych ustawień, w których część musi zostać zmieniona w celu uzyskania dostępu do cech z różnych orientacji. Każde dodatkowe ustawienie generuje własne koszty w zakresie czasu pracy maszyny, robocizny i potencjalnego kumulowania się błędów położenia. Wyprodukowanie części, którą można wykonać w jednym ustawieniu na trójosiowym centrum obróbczym, będzie prawie zawsze tańsze niż wytworzenie części o podobnej geometrii, wymagającej dwóch lub trzech ustawień, nawet jeśli surowiec i tolerancje są identyczne. [3]
Cechy konstrukcyjne zwiększające koszty
Niektóre cechy geometryczne stale zwiększają koszty obróbki i powinny być stosowane wyłącznie tam, gdzie jest to uzasadnione funkcjonalnie:
- Głębokie kieszenie: Obróbka głębokich kieszeni wymaga narzędzi o dużym zasięgu, które są mniej sztywne i bardziej podatne na wibracje, co wymusza stosowanie niższych parametrów skrawania i większej liczby przejść w celu uzyskania wymaganego wykończenia. Stosunek głębokości do szerokości powyżej 3:1 znacząco zwiększa koszty; stosunek powyżej 6:1 może sprawić, że element będzie nieproporcjonalnie drogi w stosunku do jego rozmiaru.
- Cienkie ściany: Przekroje o grubości poniżej 1.5 mm w metalu lub 2.5 mm w plastiku uginają się pod wpływem sił skrawania, co wymaga mniejszej głębokości skrawania, wolniejszych posuwów i starannego doboru ścieżki narzędzia, aby uniknąć zeskrobania elementu. Każda z tych regulacji wydłuża cykl.
- Ciasne narożniki wewnętrzne: Frezy CNC mają kształt cylindryczny, co oznacza, że naroża wewnętrzne można wykonać tylko do minimalnego promienia równego promieniowi narzędzia. Wykonanie ostrych naroży wewnętrznych wymaga albo obróbki elektroerozyjnej jako operacji dodatkowej, albo zastosowania bardzo małych frezów walcowo-czołowych z niskim posuwem, co jest kosztowne. Zaprojektowanie naroży o jak największym dopuszczalnym promieniu bezpośrednio obniża koszty.
- Kontury złożone: Rzeźbione powierzchnie i złożone kontury trójwymiarowe wymagają obróbki pięcioosiowej lub wielu konfiguracji trzyosiowych ze specjalistycznymi narzędziami z końcówkami kulistymi. Oba podejścia wydłużają czas programowania, czas cyklu i godzinową stawkę maszyny w porównaniu z geometrią pryzmatyczną.
- Podcięcia: Funkcje niedostępne w standardowych orientacjach narzędzi wymagają specjalistycznych narzędzi do podcięć, dodatkowych ustawień lub alternatywnych procesów, takich jak przeciąganie. Tam, gdzie podcięcia nie są niezbędne funkcjonalnie, ich wyeliminowanie na etapie projektowania eliminuje nieproporcjonalnie duży czynnik kosztowy. [4]
Rola tolerancji i wykończeń powierzchni
Tolerancje i specyfikacje wykończenia powierzchni mają bezpośredni i mierzalny wpływ na koszty obróbki:
- Wąskie tolerancje: Tolerancje węższe niż IT7 wymagają wolniejszych przejść wykańczających, częstszych pomiarów w trakcie procesu oraz większej uwagi poświęconej stabilności termicznej i zarządzaniu zużyciem narzędzi. Każdy z tych czynników generuje koszty. Tolerancja ±0.005 mm dla elementu niekrytycznego kosztuje znacznie więcej w produkcji i weryfikacji niż ±0.05 mm, bez żadnych korzyści funkcjonalnych, jeśli element nie wymaga takiej precyzji.
- Drobne wykończenia powierzchni: Osiągnięcie wartości Ra poniżej 0.8 µm zazwyczaj wymaga dedykowanych przejść wykańczających przy niskich prędkościach posuwu, a w niektórych przypadkach operacji dodatkowych, takich jak szlifowanie lub honowanie. Określenie wartości Ra 0.4 µm na powierzchni, która będzie malowana lub powlekana, generuje niepotrzebne koszty.
- Koszt inspekcji: Węższe tolerancje wymagają bardziej rygorystycznej kontroli, w tym pomiarów CMM i udokumentowania wyników. Czas kontroli i dokumentacja zwiększają całkowity koszt części, szczególnie w przypadku produkcji małoseryjnej, gdzie kosztów przygotowania i kontroli nie można zamortyzować w dużej partii.
Przykład
Przydatną ilustracją jest porównanie prostej, prostokątnej obudowy aluminiowej z obudową o podobnych wymiarach zewnętrznych, ale z wieloma wewnętrznymi kieszeniami, zakrzywionymi ściankami, otworami pogłębionymi pod kątem złożonym i kilkoma elementami o tolerancji ±0.01 mm. Prosta obudowa może wymagać jednego ustawienia, trzech narzędzi i 15 minut cyklu. Wersja złożona może wymagać trzech ustawień, ośmiu narzędzi, 90 minut cyklu i rutynowej kontroli CMM. Koszt obróbki złożonej części może być z łatwością pięcio- do ośmiokrotnie wyższy, wynikający wyłącznie z decyzji projektowych, a nie z różnic materiałowych lub objętościowych.
Porady dotyczące redukcji kosztów
- Uprość geometrię tam, gdzie funkcja na to pozwala: Każda cecha części powinna zasługiwać na swoje miejsce. Jeśli zakrzywiona ściana, głęboka wnęka lub skomplikowany kontur nie przyczyniają się do funkcjonalności części, zastąpienie ich prostszą geometrią obniża koszty bez pogorszenia wydajności.
- Użyj standardowych rozmiarów i promieni otworów: Projektowanie otworów o standardowych rozmiarach wierteł i promieni wewnętrznych o standardowych rozmiarach frezów walcowo-czołowych eliminuje potrzebę stosowania specjalistycznych narzędzi i zmniejsza częstotliwość ich wymiany.
- Selektywnie stosuj ścisłe tolerancje: Zidentyfikuj elementy, które rzeczywiście wymagają ścisłych tolerancji, zazwyczaj powierzchnie styku, gniazda łożysk i elementy współosiowości, i określ standardowe tolerancje w pozostałych obszarach. Ta prosta zasada może znacznie skrócić czas kontroli i cykli wykończeniowych w całej partii produkcyjnej. [4]
Koszty konfiguracji maszyny, narzędzi i pracy
Złożoność materiałów i projektu determinują, co należy zrobić, aby wyprodukować daną część. Przygotowanie, oprzyrządowanie i robocizna decydują o kosztach jej wykonania. Te trzy kategorie kosztów są często niedoszacowane na etapie wyceny, szczególnie w przypadku prac niskoseryjnych i prototypowych, gdzie mogą stanowić większą część całkowitego kosztu części niż sam czas obróbki.
Koszty przygotowawcze w obróbce CNC
Zanim zostanie wykonane pierwsze cięcie, konieczne jest wykonanie znacznej ilości pracy w celu przygotowania maszyny, programu i oprzyrządowania do produkcji:
- Programowanie CNC i przygotowanie CAM: Programista CNC musi zinterpretować rysunek części, utworzyć lub zaimportować model CAD, wygenerować ścieżki narzędzi w oprogramowaniu CAM, przeprowadzić symulację programu w celu weryfikacji bezkolizyjnego ruchu oraz poddać kod obróbce końcowej dla konkretnego sterownika maszyny. W przypadku prostej części może to zająć od jednej do dwóch godzin. W przypadku złożonego komponentu o wielu konfiguracjach, programowanie może zająć cały dzień lub dłużej. Czas ten jest naliczany na podstawie zlecenia, niezależnie od liczby wyprodukowanych części.
- Projektowanie i produkcja osprzętu: Niestandardowe uchwyty są wymagane, gdy standardowe imadła lub uchwyty nie są w stanie odpowiednio umiejscowić i zamocować części. Zaprojektowanie i obróbka niestandardowego uchwytu generuje koszty, które muszą zostać zwrócone w trakcie produkcji. W przypadku jednorazowego prototypu koszt uchwytu może dorównywać kosztowi obróbki samej części.
- Konfiguracja i testowanie maszyny: Wczytanie programu, ustawienie offsetów narzędzi, sprawdzenie pierwszej części i wprowadzenie korekt przed rozpoczęciem produkcji zajmuje czas na maszynie. Ten czas przezbrajania jest zazwyczaj naliczany według stawki godzinowej za całą maszynę, co czyni go istotnym elementem kosztów w przypadku krótkich serii produkcyjnych. [5]
Koszty narzędzi
Narzędzia skrawające stanowią powtarzający się koszt obróbki CNC, który zmienia się w zależności od stopnia trudności materiału i wielkości produkcji:
- Narzędzia skrawające i płytki: Standardowe płytki węglikowe do toczenia i frezowania charakteryzują się stosunkowo niskim kosztem jednostkowym, ale specjalistyczne narzędzia, takie jak noże kształtowe, frezy do gwintów, frezy trzpieniowe o małej średnicy i płytki PCD, są znacznie droższe. Pojedyncza płytka PCD do obróbki wykańczającej aluminium może kosztować więcej niż całe opakowanie standardowych płytek węglikowych.
- Wymiana narzędzi z powodu zużycia: W seriach produkcyjnych płytki są indeksowane lub wymieniane w określonych odstępach czasu, aby zachować spójność wymiarową. Częstotliwość wymiany zależy od materiału, parametrów skrawania i wymaganej tolerancji. W przypadku trudnych materiałów, takich jak tytan czy stal hartowana, koszt oprzyrządowania na sztukę może być znaczny i musi być uwzględniony w cenie ofertowej od samego początku. [6]
Wymagania dotyczące siły roboczej
Obróbka CNC jest w dużej mierze zautomatyzowana, ale nie jest bezrobotna. Na koszt części składają się trzy kategorie robocizny:
- Programiści CNC: Odpowiedzialny za tłumaczenie rysunków technicznych na zweryfikowane programy maszynowe. Umiejętności programowania bezpośrednio wpływają na efektywność cyklu, ponieważ dobrze zoptymalizowany program może skrócić czas cyklu o 20 do 30 procent w porównaniu z programem podstawowym.
- Operatorzy maszyn: Załaduj i rozładuj elementy obrabiane, monitoruj proces, wykonuj pomiary w trakcie procesu, zarządzaj zmianami narzędzi i reaguj na alarmy. W produkcji wielkoseryjnej z ugruntowanymi procesami jeden operator może zarządzać wieloma maszynami jednocześnie, co obniża koszty pracy w przeliczeniu na część. W przypadku produkcji niskoseryjnej lub złożonej, stosunek liczby operatorów do liczby maszyn jest wyższy.
- Inspektorzy jakości: Dokonuj pomiarów gotowych części zgodnie z wymaganiami rysunków, obsługuj maszynę CMM i generuj protokoły z inspekcji, jeśli jest to wymagane. Praca inspekcyjna jest często pomijana w kosztorysach, ale nabiera znaczenia w przypadku części o wielu krytycznych wymiarach lub wymagających udokumentowanej certyfikacji.
Przykład
Zależność między kosztami przygotowania a wielkością produkcji można najlepiej zilustrować, porównując jednorazowy prototyp z partią produkcyjną. Rozważmy obrabiany mechanicznie element aluminiowy wymagający dwóch godzin programowania, jednej godziny przygotowania maszyny i 20 minut cyklu na część. W przypadku pojedynczego prototypu, całkowity naliczony czas wynosi około trzech godzin i dwudziestu minut, z czego tylko dwadzieścia minut to rzeczywisty czas cięcia. Koszty przygotowania i programowania stanowią 83% całości. W przypadku partii 50 identycznych części, te same koszty przygotowania i programowania rozkładają się na całą partię, co zmniejsza narzut na część bez cięcia do mniej niż pięciu minut, a czas cyklu, jak należy, dominuje w kosztach.
Porady dotyczące redukcji kosztów
- Standaryzacja projektów części: Stosowanie spójnych rozmiarów elementów, wzorów otworów i specyfikacji materiałów w całej rodzinie produktów pozwala na ponowne wykorzystanie osprzętu, programów i narzędzi w wielu zadaniach, amortyzując inwestycję w przygotowanie większej liczby części.
- Ponowne wykorzystanie istniejących urządzeń i narzędzi: Przed zaprojektowaniem niestandardowego oprzyrządowania należy ocenić, czy istniejący modułowy system mocowania lub prosta modyfikacja miękkiej szczęki pozwoli na odpowiednie umiejscowienie części. Unikanie produkcji niestandardowych oprzyrządowań pozwala zaoszczędzić zarówno koszty, jak i czas realizacji.
- Połącz operacje: Projektowanie części w taki sposób, aby wszystkie funkcje były dostępne w jednym ustawieniu, całkowicie eliminuje dodatkowe koszty. Nawet niewielka redukcja z trzech ustawień do dwóch może znacząco obniżyć całkowity koszt części w przypadku produkcji niskoseryjnej. [6]
Wpływ wielkości produkcji i partii
Wielkość produkcji jest jednym z najpotężniejszych narzędzi kontroli kosztów obróbki CNC w przeliczeniu na jedną część. Koszty stałe związane z programowaniem, konfiguracją i mocowaniem pozostają zasadniczo stałe, niezależnie od liczby części produkowanych w serii. Wraz ze wzrostem wielkości partii, te koszty stałe rozkładają się na większą liczbę części, stopniowo zmniejszając udział kosztów jednostkowych. Zrozumienie tej zależności pozwala producentom i projektantom podejmować świadome decyzje dotyczące wielkości zamówień, harmonogramu produkcji oraz ekonomiki prototypowania w porównaniu z produkcją.
Obróbka CNC dla produkcji małoseryjnej
Dlaczego ilość wpływa na koszt jednostkowy
Koszt jednostkowy części obrabianej CNC składa się z dwóch odrębnych składników: kosztów stałych, które nie zmieniają się wraz z ilością, oraz kosztów zmiennych, które skalują się bezpośrednio z liczbą wyprodukowanych części. Koszty stałe obejmują programowanie, przygotowanie CAM, konfigurację oprzyrządowania i testowanie maszyny. Koszty zmienne obejmują czas cyklu na część, zużycie narzędzi, materiał i czas kontroli na część. Przy niskich wolumenach dominują koszty stałe, a koszt jednostkowy jest wysoki. Wraz ze wzrostem wolumenu koszty stałe na jednostkę maleją, a koszty zmienne stają się głównym czynnikiem wpływającym na cenę jednostkową. Jest to podstawowa struktura ekonomiczna obróbki CNC i powód, dla którego części prototypowe niezmiennie kosztują więcej na jednostkę niż części produkcyjne o identycznej geometrii. [7]
Różnice kosztów w zależności od wolumenu produkcji
Profil kosztów zmienia się znacząco w zależności od poziomu wolumenu:
- Produkcja jednostkowa: Koszt jednostkowy jest maksymalny. Cały ciężar programowania, konfiguracji i weryfikacji spoczywa na jednej stronie. Wymagana jest kontrola pierwszego artykułu, a nie ma możliwości optymalizacji procesu poprzez powtarzanie cykli. Cena prototypu odzwierciedla tę rzeczywistość i powinna być odpowiednio uwzględniona w budżecie.
- Produkcja małoseryjna (10–50 części): Koszty przygotowawcze rozkładają się na całą partię, co zauważalnie obniża koszt jednostkowy w porównaniu z produkcją pojedynczych sztuk. Jednak narzut na jednostkę produkcji pozostaje znaczny, a wszelkie poprawki lub braki mają proporcjonalnie duży wpływ na ekonomikę partii.
- Produkcja średnioseryjna (50–500 części): Koszty przygotowania i programowania stanowią niewielki ułamek całkowitego kosztu partii. Czas cyklu i materiał dominują w koszcie jednostkowym, a działania optymalizujące proces, takie jak udoskonalanie ścieżki narzędzia i dostrajanie parametrów skrawania, przynoszą wymierne korzyści. Zużycie narzędzi staje się bardziej widocznym składnikiem kosztów przy tym poziomie wolumenu.
- Produkcja wielkoseryjna (500 części i więcej): Koszt jednostkowy jest niemal w całości zależny od czasu cyklu, materiałów i oprzyrządowania. Koszty stałe w przeliczeniu na jedną część są znikome. Przy takiej wielkości produkcji inwestycje w skrócenie czasu cyklu, dedykowane oprzyrządowanie oraz zautomatyzowany załadunek i rozładunek przynoszą wysoki zwrot z inwestycji. [8]
Ekonomia skali w obróbce CNC
Oprócz prostego rozłożenia kosztów, większe wolumeny produkcji umożliwiają zwiększenie efektywności operacyjnej, co dodatkowo obniża koszt jednostkowy:
- Niższe koszty pracy na jednostkę: W miarę jak operatorzy oswajają się z pracą, czas załadunku, pomiaru i monitorowania ulega skróceniu. W przypadku dużych serii, jeden operator zarządzający wieloma maszynami jednocześnie znacząco obniża koszty pracy przypisane do każdej części.
- Lepsze wykorzystanie maszyn: Dłuższe cykle produkcyjne zmniejszają proporcję czasu maszyny przeznaczonego na konfigurację i przezbrojenie w stosunku do czasu cięcia, co poprawia ogólną efektywność sprzętu i zmniejsza efektywny koszt godzinowy przypadający na każdą część.
- Stabilizacja procesu: W trakcie długiego cyklu produkcyjnego proces osiąga stabilny stan, w którym wzorce zużycia narzędzi są przewidywalne, można zoptymalizować odstępy między kontrolami, a liczba braków spada, ponieważ operatorzy identyfikują i korygują wszelkie systematyczne odchylenia.
Przykład
Konkretnym przykładem ekonomii wolumenowej jest porównanie jednostkowego kosztu produkcji 10, 100 i 1,000 identycznych obudów aluminiowych, z których każda ma cykl produkcyjny wynoszący 25 minut i łączny koszt przygotowania i programowania wynoszący 300 dolarów. Przy 10 częściach, sam koszt przygotowania wynosi 30 dolarów na część, zanim uwzględni się czas obróbki. Przy 100 częściach, ten wkład spada do 3 dolarów na część. Przy 1,000 częściach, jest on praktycznie pomijalny i wynosi 0.30 dolara na część. Koszt cyklu produkcyjnego pozostaje stały we wszystkich trzech scenariuszach, ale jego udział w całkowitym koszcie jednostkowym rośnie wraz ze wzrostem wolumenu, przesuwając punkt ciężkości redukcji kosztów z optymalizacji przygotowania na skrócenie czasu cyklu wraz ze wzrostem ilości.
Porady dotyczące redukcji kosztów
- Konsolidacja zamówień w większe partie: Jeśli pozwalają na to warunki magazynowe i przepływy pieniężne, połączenie wielu mniejszych zamówień w jedną większą serię produkcyjną zmniejsza częstotliwość przezbrojeń i efektywniej rozkłada koszty stałe. Nawet podwojenie wielkości partii z 25 do 50 części może przynieść znaczącą redukcję kosztu jednostkowego.
- Efektywne planowanie harmonogramów produkcji: Grupowanie podobnych części wykorzystujących ten sam materiał, osprzęt lub narzędzia w sekwencyjne serie produkcyjne skraca czas przełączania między zadaniami i zwiększa ogólną wydajność hali produkcyjnej.
- Oceń minimalne ilości zamówienia ekonomicznego: W przypadku części zużywanych regularnie obliczenie wielkości partii, przy której koszt przygotowania na jednostkę spada poniżej określonego progu, pomaga ustalić racjonalną minimalną wielkość zamówienia, która równoważy koszty magazynowania z ekonomiką obróbki.
Wniosek
Koszty obróbki CNC rzadko zależą od jednej zmiennej. Jak pokazują powyższe sekcje, wybór materiału, złożoność projektu części, inwestycje w konfigurację i oprzyrządowanie oraz wielkość produkcji – każdy z tych czynników ma niezależny wpływ na ostateczny koszt obrabianego elementu, a ich wzajemne oddziaływanie szybko się pogłębia, gdy jednocześnie występuje wiele czynników kosztotwórczych. Najważniejsza konkluzja dotycząca wszystkich czterech obszarów jest spójna: decyzje podejmowane na etapie projektowania mają największy wpływ na całkowity koszt produkcji, często większy niż jakiekolwiek negocjacje z dostawcą po zatwierdzeniu projektu.
Inżynierowie i projektanci produktów, którzy rozumieją te czynniki kosztowe, są lepiej przygotowani do podejmowania świadomych kompromisów na wczesnym etapie, gdy zmiany są niedrogie, niż na późnym etapie, gdy nie są. Wybór materiału o odpowiedniej, a nie nadmiernej wydajności, uproszczenie geometrii tam, gdzie pozwala na to funkcjonalność, projektowanie pod kątem obróbki na pojedynczym stanowisku i inteligentne planowanie wolumenów produkcji nie są kompromisami w kwestii jakości. To dyscyplina dobrej inżynierii. Projektowanie uwzględniające koszty i precyzja produkcji nie są sprzecznymi priorytetami; prawidłowo stosowane, wzmacniają się wzajemnie na każdym etapie procesu produkcyjnego.
Referencje
Frank, M., Petrick, IJ, El-Amine Lehtihet i Voigt, RC (2002). Wpływ projektu i konfiguracji narzędzi na zmienność komponentów P/M w produkcji . ResearchGate; nieznany. https://www.researchgate.net/publication/242161361_IMPACT_OF_TOOLING_DESIGN_AND_SET-UP_ON_THE_VARIABILITY_OF_PRODUCTION_PM_COMPONENTS
García-Martínez, E., Miguel, V., Mancebo, Á. i Martínez-Martínez, A. (2023). Określenie opłacalnych strategii obróbki skrawaniem do wstępnego frezowania kieszeni aluminiowych metodą wytwarzania wspomaganego komputerowo. Postępy w nauce i technologii , 132 , 176–183. https://doi.org/10.4028/p-2kdotw
Jak ustala się koszt obróbki CNC ? (2025). Jlccnc.com. https://jlccnc.com/blog/cnc-machining-cost
Jung, J.-Y. (2002). Czasopismo Inteligentnej Produkcji , 13 (4), 227–238. https://doi.org/10.1023/a:1016092808320
Minguella-Canela, J., Planas, SM, Ayats, JRG i López, MA de los S. (2019). Badanie i porównanie różnych schematów kosztów związanych z geometrią, materiałem i przetwarzaniem w technologiach druku 3D, formowania wtryskowego i obróbki skrawaniem. Procedia Manufacturing , 41 , 280–287. https://doi.org/10.1016/j.promfg.2019.09.010
Nizami Yusubov, Dmitriy Ardashev, Heyran Abbasova i Ramil Dadashov. (2025). Wpływ warunków skrawania i zużycia narzędzi na wydajność obróbki w obrabiarkach CNC . 1 , 4–19. https://doi.org/10.61413/IYJP4291
Santiago, AM, António José Festas i João Paulo Davim. (2026). Wieloosiowe frezowanie CNC skomplikowanych powierzchni z aluminium 7075 do zastosowań lotniczych. The International Journal of Advanced Manufacturing Technology , 142 (7-8), 3967–3978. https://doi.org/10.1007/s00170-025-17209-9
Soori, M., Arezoo, B. i Dastres, R. (2024). Zrównoważone operacje obróbki CNC, przegląd. Zrównoważone operacje i komputery , 5 , 73–87. https://doi.org/10.1016/j.susoc.2024.01.001




